Co udělají ceny bytů v Praze, když zdraží hypotéky?

Petr Kubačka, MBA · autor metodiky a garant dat cenaodhad.cz
Publikováno 16. 9. 2026 · Aktualizováno 17. 9. 2026
5 minut čtení
Sazby hypoték rostou šestý měsíc v řadě. Spočítali jsme z 42 čtvrtletí dat, jak na to reagují skutečné prodejní ceny bytů v Praze – a vyšlo z toho jedno pravidlo a jedno překvapení.
Hypotéky zdražují, ceny zatím rostou
Od dubna do září 2026 vzrostla průměrná sazba hypoték podle Hypoindexu z 5,18 % na 5,51 % (Hypoindex sleduje nabídkové sazby bank). Průměrná sazba čistých nových hypoték, kterou sleduje ČNB a se kterou pracuje náš model, dosáhla v červenci 2026 nižší hodnoty – 4,98 %. Realizované ceny bytů v Praze přitom ve druhém čtvrtletí 2026 rostly o 11 % meziročně. Odtud obvyklá otázka prodávajících i kupujících: kdy a jak moc se dražší hypotéky propíší do cen? Většina odpovědí je dojmologie. My jsme si to spočítali.
Co jsme počítali
Vzali jsme index realizovaných cen bytů v Praze (ČSÚ, čtvrtletně 2014–2026, tedy skutečné kupní ceny z katastru, ne inzeráty) a průměrnou sazbu čistých nových hypoték (ČNB, měsíčně 2014–2026). Pro každé čtvrtletí jsme porovnali meziroční růst cen se změnou sazeb za předchozí rok – a to při různých zpožděních, od nuly do 24 měsíců.
Období: zdrojová data pokrývají 2014Q1–2026Q2, tedy 50 čtvrtletí. Do samotného výpočtu vstupuje 42 čtvrtletí od 2016Q1 do 2026Q2 – meziroční změna cen spotřebuje první čtyři čtvrtletí řady a posun sazeb o 12 měsíců další čtyři. Kompletní tabulku pozorování najdete v podkladech níže.
Vzorek tvoří 42 čtvrtletních pozorování (Q1 2015 – Q2 2026). Zdrojová data: ČSÚ – Index cen bytů Praha, ČNB ARAD, ČBA Monitor hypoték, Hypoindex.
Překvapení: trh reaguje až po roce
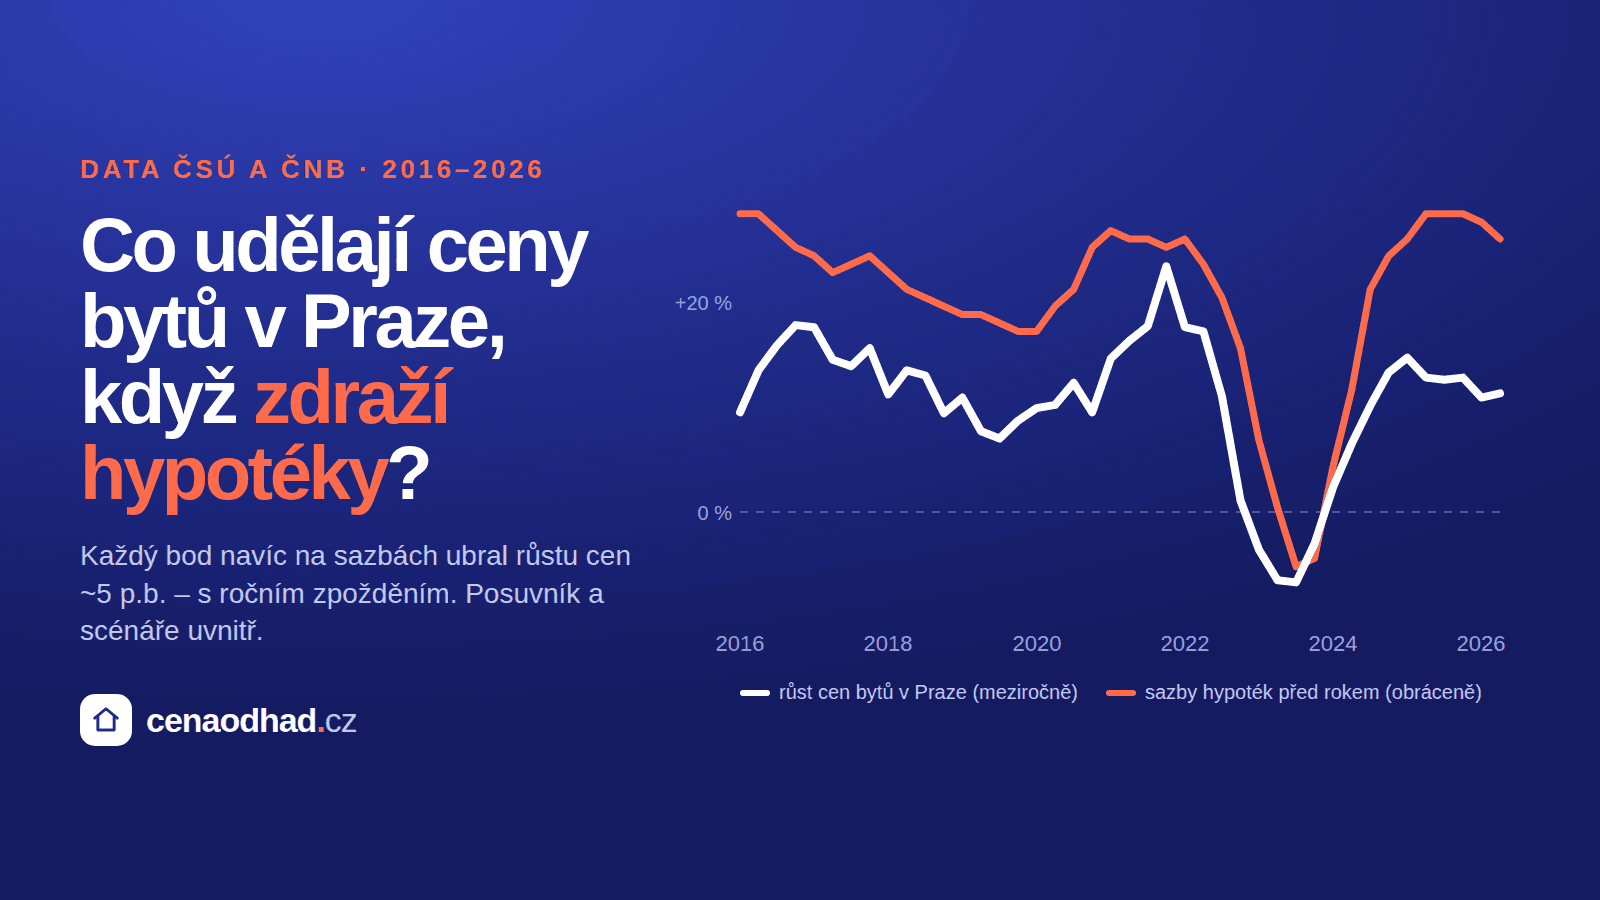
Očekávali jsme zpoždění tři až čtyři měsíce, což je zhruba doba mezi podpisem kupní smlouvy a zápisem do katastru. Data říkají něco jiného. Při zpoždění 3–4 měsíce je vztah slabý (korelace −0,3 až −0,4). Nejsilnější je zhruba po roce: na celém vzorku při 12 měsících (korelace −0,87, R² 0,75), na datech jen do roku 2022 při 15 měsících (−0,73). Zpoždění 12 měsíců je vybrané na celém vzorku; na kratších vzorcích vychází 12–15 měsíců. Závěr ‚zhruba rok' drží, přesné číslo ne.
Proč tak dlouho? Kupující po zdražení hypoték nejdřív odkládají rozhodnutí, prodávající drží ceny a slevují až po měsících bez zájemců. Rok 2022 je učebnicový příklad: hypotéky zdražily během roku o víc než 3 p.b., ale ceny v katastru se zlomily až v první polovině 2023.
Pravidlo, které z dat vyšlo
+1 p.b. na hypotékách ≈ −5 p.b. z ročního růstu cen. O rok později.
Přesněji: meziroční růst cen ≈ 11,7 − 5,4 × (změna sazby za 12 měsíců, měřená před rokem). Vztah drží i bez roku 2022–2023 (koeficient −4,0) i jen na datech do roku 2021 (−5,2), takže to není náhoda jednoho šoku. Konstanta 11,7 % není průměr – je to hodnota, kterou rovnice dává při nulové změně sazeb. Skutečný průměrný růst ve vzorku 2016–2026 byl 10,7 % ročně (sazby ve vzorku v průměru mírně rostly, o 0,2 p.b. za rok, což model sráží). Obě čísla popisují výjimečně silnou dekádu; v klidnějším cyklu bude celá stupnice níž.
Korelace neznamená příčinnost. Sazby a ceny bytů ovlivňují společné faktory – ekonomický cyklus, inflaci, náladu kupujících. Model zachycuje statistický vzorec z minulosti; netvrdí, proč vztah existuje, jen že existoval.
Co to znamená teď
Příštích 12 měsíců (2026–2027):Sazba ČNB vzrostla za poslední rok z 4,59 % (červenec 2025) na 4,98 % (červenec 2026) – tedy +0,4 p.b. Tato změna je v historických datech; model z ní odhaduje, že ceny v Praze budou v prvním pololetí 2027 růst kolem 10 % meziročně (historické pásmo odhadu 3–16 %). To je mírné zpomalení oproti dnešním zhruba 11 %.
Rok 2027–2028:záleží na tom, kde se usadí sazby za rok – a to neví nikdo. Posuvníkem níže si projděte scénáře od 4 do 7 %.
Vyzkoušejte si scénáře
Ceny z katastru reagují na hypotéky se zpožděním zhruba jednoho roku. Nastavte, kde podle vás budou sazby za rok, a podívejte se, co to podle vývoje z let 2015–2026 znamená pro ceny.
Příštích 12 měsíců (2026–2027) — dáno aktuálními daty
kolem +10 %
pásmo +3 až +16 % · historicky ±6,5 p.b.
Kde bude průměrná sazba hypoték za rok?
kolem +12 %
odhad růstu cen bytů v Praze v roce poté (2027–2028)
pásmo +5 až +18 % · historicky ±6,5 p.b.
svižný růstKdyby se sazby za rok usadily na 5,0 %, ceny v Praze by podle historického vztahu v následujícím roce rostly kolem +12 % (pásmo +5 až +18 %).
Jak jsme k tomu došli
Porovnali jsme data ČSÚ (index realizovaných cen bytů, Praha, Q1 2015–Q2 2026) s průměrnou sazbou čistých nových hypoték ČNB za 42 čtvrtletí. Korelace vyšla −0,87, R² 0,75 — každé zdražení hypoték o 1 p.b. zpomalilo růst cen bytů o přibližně 5 p.b., s ročním zpožděním.
Model vychází z dekády silného růstu (průměr zhruba 11 % ročně); v klidnějším trhu bude celá stupnice níž. Nezahrnuje nabídku novostaveb, mzdy ani migraci.
Orientační model pro zvědavé, ne investiční doporučení.
Data k 07/2026 · ČSÚ, ČNB · výpočet cenaodhad.cz
Kde má model hranice
42 pozorování, jeden velký šok (2022), a sklon rovnice se podle zvoleného vzorku a zpoždění pohybuje mezi −4 a −8 p.b. na 1 p.b. sazeb; používáme −5,4 z celého vzorku. Zpětný test jsme udělali poctivě: model natrénovaný jen na datech do konce roku 2022, se zpožděním vybraným pouze z těchto dat (vyšlo 15 měsíců), trefil směr růstu cen v 11 ze 14 následujících čtvrtletí, zlom v roce 2023 předpověděl o čtvrtletí později a oživení roku 2024 podcenil; průměrná chyba byla 6,5 p.b. Typická chyba modelu je ±3 p.b.; pásmo, které uvádíme u výsledků (±6,5 p.b.), je orientační predikční interval, který nezohledňuje závislost chyb mezi obdobími ani to, že se vztah může v čase měnit. Model nezahrnuje nabídku novostaveb, růst mezd, migraci ani inflaci.
Co s tím, když prodáváte nebo kupujete
Prodávající: podle modelu znamenají dražší hypotéky za rok pomalejší růst, ne pokles – ale pásmo nejistoty sahá při vyšších sazbách i do záporných hodnot a pokles z jiných příčin (recese, zpřísnění úvěrových limitů) model neumí vidět. Prakticky: počítejte s delší dobou prodeje a menším prostorem pro přestřelenou cenu.
Kupující:v datech od roku 2016 přišel pokles cen v Praze jen po skoku sazeb o víc než 2 p.b. během roku. Zda se vyplatí čekat, ale nezávisí jen na cenách – rozhoduje i nájem, který mezitím platíte, a úrok, za který si nakonec půjčíte. To tento model neřeší.
Kolik stojí váš byt dnes? Orientační odhad z realizovaných prodejů v katastru, zdarma, bez telefonu.
Spočítat odhad →Zdroje
ČSÚ – Index cen bytů, Hl. m. Praha (2015–2024) a meziroční změny realizovaných cen starších bytů (2025–2026); ČNB – průměrná úroková sazba čistých nových hypoték; Hypoindex 2026. Výpočet: cenaodhad.cz, září 2026. Metodika, období vzorku, zpětný test a pásma nejistoty (README).